
Ogni robot è un nodo IT
Dopo il round di Exein, l’opportunità per i fornitori di tecnologia, con o senza intelligenza artificiale, e l’invito a costruire insieme.
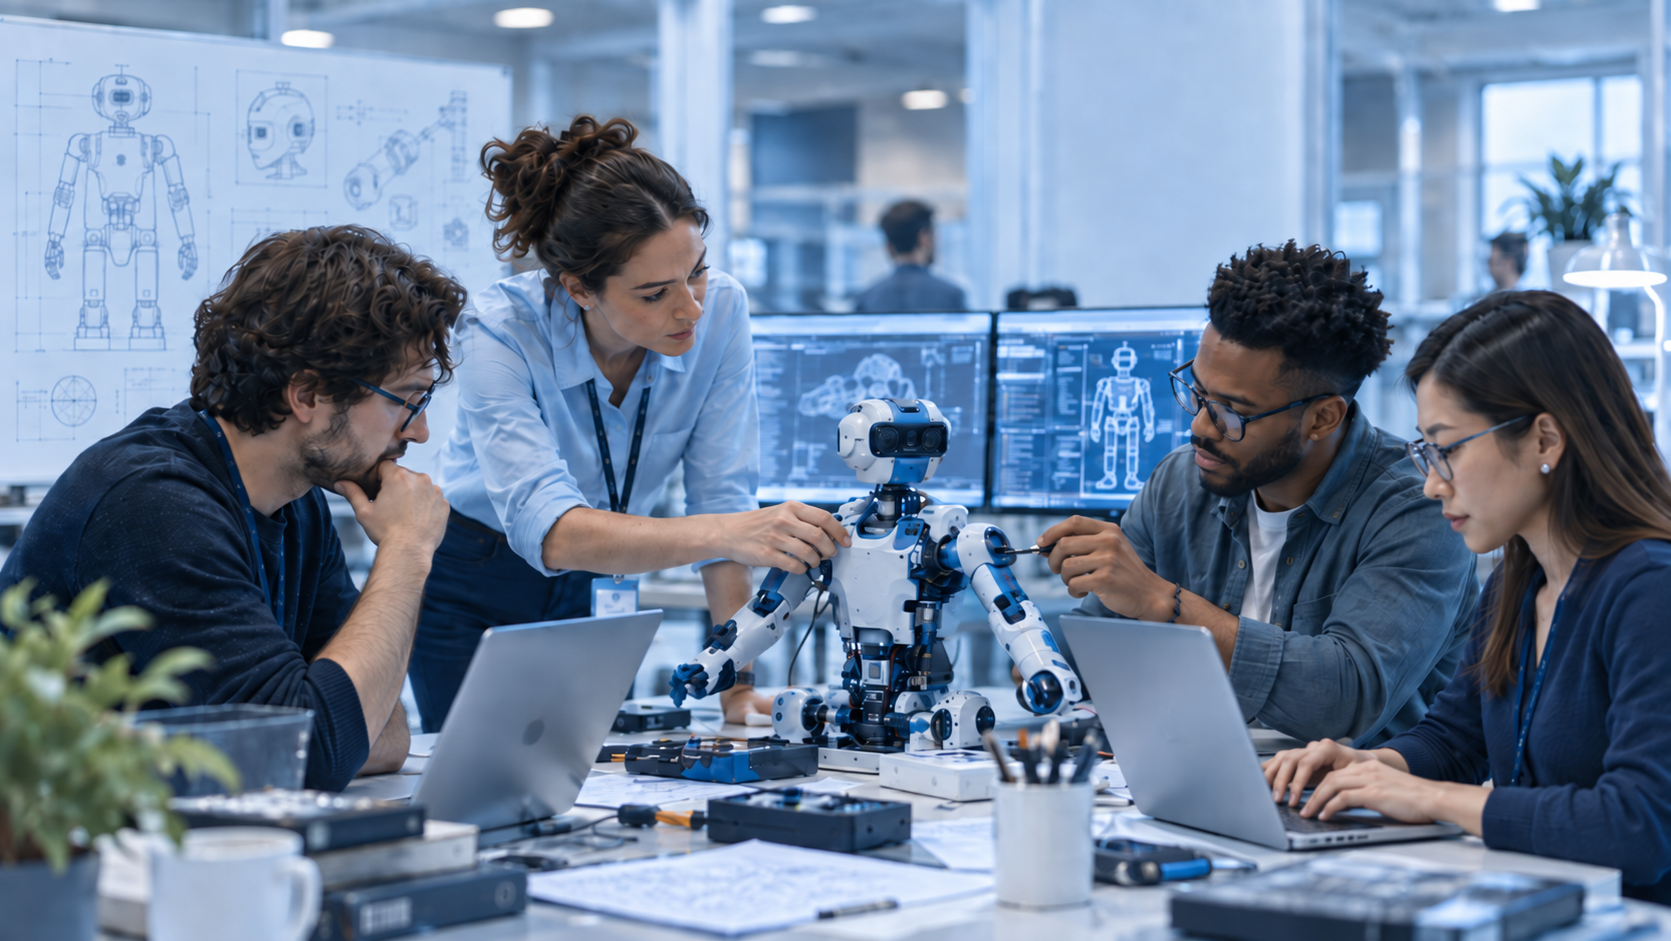
Gli investimenti in robotica non si fermano alle macchine: generano una domanda a cascata di connettività, integrazione, sicurezza, dati e conformità. È lì che si gioca la partita degli IT provider.
Il round da 270 milioni di dollari con cui Exein è diventata un unicorno racconta una storia che va oltre la cybersecurity. Exein vende software: uno strato di sicurezza che i produttori di hardware e di chip installano direttamente dentro le macchine, dai robot ai droni ai veicoli autonomi. Nel primo semestre 2026 ha fatturato quasi il doppio dell’intero 2025. Ciò che il mercato ha premiato non è un robot: è la tecnologia che permette ai robot di funzionare in modo sicuro. È una lezione per chiunque faccia IT.
I numeri del ciclo
Nel primo semestre 2026 il venture capital ha investito 47,4 miliardi di dollari nella Physical AI, in 521 operazioni: quasi il quadruplo del semestre precedente e più dell’intero triennio 2022-2024 (41,9 miliardi). La categoria comprende anche difesa, spazio e droni. Secondo Gartner, entro il 2030 l’80% dei lavoratori in prima linea delle aziende internazionali sarà affiancato da sistemi di AI fisica: robot, droni, veicoli autonomi.
Il capitale compra macchine, il mercato compra infrastruttura
Gli investitori finanziano soprattutto i costruttori: modelli fondazionali per la robotica, piattaforme di uso generale, umanoidi. Ma ogni macchina che esce dal laboratorio e arriva in uno stabilimento, in un magazzino o in un ospedale apre a valle una catena di esigenze che non sono robotica in senso stretto. Collegarla alla rete, integrarla nei sistemi aziendali, garantirne l’identità e gli aggiornamenti, raccogliere e leggere i dati che produce, dimostrare a un cliente, a un auditor o a un assicuratore che si comporta come dovrebbe.
Lo stesso IDC, nel suo quadro di lettura della Physical AI, non riduce il mercato ai dispositivi. Lo articola in dispositivi, piattaforme e software, infrastruttura e servizi. Nei servizi colloca system integrator, servizi gestiti e modelli di robotics-as-a-service; nell’infrastruttura, accanto a calcolo e connettività, i sistemi di sicurezza cyber-fisica. Il valore si distribuisce lungo tutto lo stack, e una quota rilevante non ha bisogno di intelligenza artificiale per essere creata.
Che cosa serve a un robot per lavorare?
Guardato dal lato dell’IT, un robot è una pila di livelli. La tabella li scorre e indica dove l’AI è protagonista e dove il lavoro è di ingegneria e infrastruttura tradizionali.
Livello dello stack | Che cosa richiede | Serve l'AI? |
|---|---|---|
Connettività e calcolo di bordo | Reti dedicate e calcolo locale per decisioni in tempo reale, con latenze spesso incompatibili con il solo cloud. | Per l’inferenza a bordo. L’infrastruttura è IT classica. |
Integrazione IT/OT | Collegamento di robot e flotte a ERP, magazzino, produzione e sistemi di sicurezza dello stabilimento. | Poco. È ingegneria di integrazione. |
Identità e sicurezza della macchina | Identità del dispositivo, aggiornamenti firmati, rilevamento delle minacce direttamente a bordo. | Per il rilevamento. Il resto è sicurezza tradizionale. |
Dati e osservabilità | Telemetria, registrazione degli eventi, monitoraggio della flotta, tracciabilità delle decisioni. | In parte: analisi predittiva sopra una solida base di data engineering. |
Orchestrazione della flotta | Assegnazione dei compiti, gestione delle versioni software, rilascio controllato degli aggiornamenti. | Sempre più, con agenti. Ma il governo dei rilasci resta umano. |
Simulazione e validazione | Gemelli digitali e test in ambiente virtuale prima dell’ingresso in produzione. | Molto. |
Conformità e prove per terzi | Gestione delle vulnerabilità, notifiche, documentazione tecnica, evidenze leggibili da auditor e assicuratori. | Poco. Utile come assistenza documentale. |
Nostra lettura, sulla base della segmentazione di IDC.
Il risultato è controintuitivo per chi segue il tema dal lato dell’AI: buona parte della domanda che la robotica genera è domanda di IT classico. Reti, integrazione, identità, osservabilità, gestione dei rilasci. Sono competenze che i nostri fornitori già possiedono, da applicare a macchine che agiscono nel mondo fisico e non più soltanto a schermi e database.
Il baricentro si sposta al bordo
Le previsioni di Gartner indicano la direzione. Entro il 2028 oltre due terzi dei dati gestiti dalle imprese saranno creati ed elaborati fuori dal data center e dal cloud, e più di due terzi delle aziende adotteranno l’edge AI entro il 2029, contro il 10% del 2025. Gartner invita inoltre i responsabili di infrastruttura ad allineare fin da ora IT e OT, per non accumulare debito tecnico. Più di recente ha sottolineato che le piattaforme IoT dovranno gestire non solo dispositivi e utenti ma anche attori generati dalle macchine, e che identità, controllo, costo e responsabilità entrano nell’architettura stessa.
Per un fornitore IT è un cambio di terreno. Chi presidia oggi cloud, applicazioni e servizi gestiti ha una posizione di partenza, non di arrivo: le competenze di bordo e di tecnologia operativa vanno costruite, e chi le costruisce per primo occupa uno spazio che i grandi generalisti fanno fatica a presidiare con la stessa prossimità al cliente.
La regolazione trasforma obblighi in progetti IT
Le scadenze europee sono in larga parte scadenze IT. Dall’11 settembre 2026 il Cyber Resilience Act impone ai fabbricanti di notificare le vulnerabilità attivamente sfruttate e gli incidenti gravi, con preallarme entro 24 ore e notifica entro 72. Dal 9 dicembre la nuova direttiva sulla responsabilità per danno da prodotti difettosi considera un prodotto anche il software, sistemi di AI compresi, e nei casi tecnicamente complessi consente di presumere il difetto. Dal 20 gennaio 2027 si applica il nuovo Regolamento macchine.
Per un costruttore o un integratore questo significa inventario dei componenti software, gestione delle vulnerabilità, registrazione degli eventi, processi di rilascio degli aggiornamenti e documentazione tecnica in grado di reggere in giudizio. Nessuno di questi è un problema di robotica: sono problemi di sistemi informativi. E ricadono su imprese, molte delle quali PMI, che non hanno le strutture per affrontarli da sole. Ogni obbligo che scatta è domanda di servizi che parte.
Nessuno può farcela da solo
La catena è frammentata. Il costruttore fornisce l’hardware, un altro attore il modello, un integratore l’installazione, un fornitore IT la rete e i sistemi, uno specialista la sicurezza. A valle ci sono clienti che devono rispondere di ciò che il robot fa e assicuratori che devono decidere se e a quali condizioni coprirlo. Nessun fornitore, da solo, copre tutti i livelli della tabella. E il cliente, soprattutto la PMI manifatturiera, non vuole assemblare sei fornitori: vuole un’offerta con responsabilità chiare.
Lo dimostra la stessa Exein, che dopo il round di dicembre 2025 ha stretto nuove partnership nei semiconduttori, nell’industrial computing e nelle infrastrutture connesse, e dichiara di voler continuare a cercare operazioni di M&A per allargare la piattaforma. Anche i campioni crescono in alleanza.
C’è poi un motivo che riguarda da vicino il nostro mondo. L’assicurabilità di un sistema robotico dipende dalla qualità delle evidenze che produce: aggiornamenti tracciati, vulnerabilità gestite, telemetria leggibile. Uno stack costruito bene fin dall’inizio è più facile da assicurare, e uno stack assicurabile è più facile da vendere. Assicuratori e fornitori IT hanno quindi un interesse convergente che oggi nessuno sta organizzando.
Cinque proposte per lavorare insieme
1. Architetture di riferimento condivise. Uno schema comune per portare la robotica in azienda, che tenga insieme connettività, edge, integrazione IT/OT, identità e osservabilità, così che i fornitori sappiano dove si innestano gli uni sugli altri.
2. Interfacce e dati standard. Telemetria e prove di sicurezza in formati leggibili da auditor, autorità e assicuratori. Ciò che oggi ogni cliente ricostruisce a mano deve diventare un prodotto.
3. Offerte integrate per le PMI manifatturiere. Un unico interlocutore, con responsabilità ripartite in modo chiaro lungo la catena, e un livello di servizio comprensibile per chi non ha un reparto IT strutturato.
4. Competenze e banchi di prova comuni. Formazione congiunta su IT/OT e sicurezza delle macchine, laboratori dove fornitori e costruttori testano insieme l’integrazione prima di arrivare dal cliente.
5. Un tavolo permanente. Costruttori, fornitori IT, specialisti di sicurezza, assicuratori e autorità nello stesso luogo, con un’agenda semplice: standard, dati, responsabilità.
Un’avvertenza, e una ragione in più
Sarebbe ingenuo leggere i numeri del venture come una traiettoria garantita. Il capitale che oggi affluisce in modo così concentrato produrrà vincitori e produrrà perdite: molte imprese finanziate non arriveranno a produrre e vendere su scala industriale. Per un fornitore IT è un argomento a favore della strategia proposta, non contro. Sicurezza, integrazione, dati e conformità servono a qualunque robot che funzioni, chiunque vinca la competizione tra i costruttori. Chi si posiziona sull’infrastruttura non deve scommettere su un modello di macchina.
Conclusione
Il round di Exein dice che la tecnologia che rende affidabili le macchine autonome vale già miliardi. Dice anche che una parte rilevante di quel valore si forma nei livelli meno visibili dello stack, quelli che i fornitori IT conoscono meglio di chiunque altro: sicurezza, integrazione, dati, conformità.
Invitiamo i fornitori di tecnologia italiani (grandi gruppi, software house, system integrator, società di sicurezza, insurtech) a trasformare questa opportunità in un lavoro comune. Come Italia Insurtech Association siamo pronti a mettere a disposizione uno spazio di confronto in cui partire dalle cinque proposte di queste pagine. Il ciclo è aperto e i posizionamenti si decidono ora: chi arriva insieme arriva prima.
NOTE E FONTI
Exein: comunicato del 15 settembre 2026 e cronache di Innovation Post, Forbes Italia, MilanoFinanza, Industria Italiana, Morning Tech (sintesi di TechCrunch). Investimenti: Crunchbase News (18 agosto 2026). Stack e mercato: IDC (Physical AI & Robotics Research). Previsioni: Gartner (Predicts 2026: Physical AI Pushes I&O to the Edge; strategic predictions riportate da IoT Business News, 16 settembre 2026). Norme: Commissione europea (Cyber Resilience Act), Direttiva (UE) 2024/2853, Reg. (UE) 2023/1230.
Simone Ranucci Brandimarte
Presidente Gruppo DigiTouch S.p.A.
Guarda anche
- Perché il lavoro dei tech provider crescerà, non si ridurrà, con lo svil...C'è una narrazione diffusa, quasi automatica, secondo cui l'intelligenza artificiale ridurrà il lavoro dei fornitori di tecnologia: meno sviluppatori, meno consulenti, meno...

- Sales e marketing non sono più discipline creative: sono infrastrutture...Il prossimo ciclo di crescita in sales & marketing non lo vincerà chi ha il team creativo migliore, ma chi controlla lo stack tecnologico e i dati. Per questo il Gruppo Dig...